اظهارنامه پیش فرض | راهنمای صاحبان مشاغل 1403
مقاله راهنمای تسلیم اظهارنامه پیش فرض سال 1403 برای صاحبان مشاغل گروههای اول، دوم و سوم با حدنصابهای انفرادی و مشارکتی. آموزش شرایط پذیرش پرونده بهعنوان اظهارنامه مالیاتی کم ریسک طبق ماده 97 قانون مالیاتهای مستقیم و نحوه صدور برگ قطعی مالیات عملکرد بدون رسیدگی.
اظهارنامه پیش فرض برای صاحبان مشاغل سال 1403
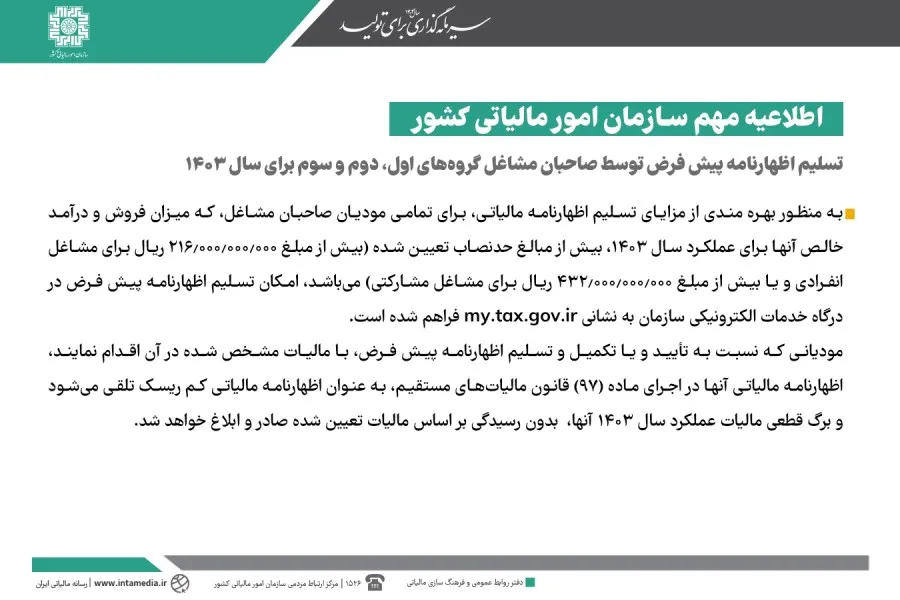
تسلیم اظهارنامه پیش فرض برای تمامی مودیان و صاحبان مشاغلی که میزان فروش و درآمد خالص آنها در سال 1403 از حدنصاب مشخص عبور کند فراهم است. این امکان از طریق درگاه خدمات الکترونیکی سازمان به نشانی my.tax.gov.ir برای گروههای اول، دوم و سوم فعال شده است.
نکات کلیدی ثبت درگاه:
- ثبت از طریق درگاه my.tax.gov.ir انجام میشود.
- مخصوص صاحبان مشاغل گروههای اول، دوم و سوم است.
- شامل مشاغل انفرادی و مشارکتی بالای حدنصاب تعیینشده است.
- موجب صدور برگ قطعی بدون رسیدگی مجدد میگردد.
حدنصاب فروش جهت تسلیم اظهارنامه پیش فرض
سازمان امور مالیاتی شرایط ویژهای را برای تسلیم اظهارنامه پیش فرض جهت عملکرد سال 1403 اعلام کرده است. این سامانه برای صاحبان مشاغل گروههای اول، دوم و سوم طراحی گردیده تا از مزایای قانونی آن استفاده نمایند.
مودیانی که درآمد خالص آنها بیش از حدنصاب قانونی است مشمول این طرح هستند. برای مشاغل انفرادی این مبلغ بیش از 21 میلیارد و 600 میلیون تومان تعیین شده است.
همچنین برای مشاغل مشارکتی، حدنصاب فروش بیش از 43 میلیارد و 200 میلیون تومان است. این افراد باید جهت اقدام به سامانه اختصاصی مراجعه کنند.
| نوع فعالیت کسبوکار | حدنصاب میزان فروش و درآمد خالص |
|---|---|
| مشاغل انفرادی | بیش از 21 میلیارد و 600 میلیون تومان |
| مشاغل مشارکتی | بیش از 43 میلیارد و 200 میلیون تومان |
مزایای تایید و تکمیل اظهارنامه مالیاتی کم ریسک
تسلیم اظهارنامه پیش فرض از طریق درگاه خدمات الکترونیکی سازمان به نشانی my.tax.gov.ir انجام میپذیرد. مودیان پس از ورود میتوانند اطلاعات موجود را بررسی کنند.
مودیانی که اقدام به تایید و یا تکمیل و تسلیم اظهارنامه پیش فرض کنند از تسهیلات ویژه بهرهمند میشوند. مالیات مشخص شده در این سامانه مبنای اصلی محاسبه خواهد بود.
در این حالت، پرونده مودی در اجرای ماده (97) قانون مالیاتهای مستقیم به عنوان اظهارنامه مالیاتی کم ریسک تلقی میشود. این رویکرد سرعت انجام فرآیندها را افزایش میدهد.
نکته مهم: پذیرش اظهارنامه به عنوان اظهارنامه مالیاتی کم ریسک، در اجرای ماده (97) قانون مالیاتهای مستقیم انجام میشود.
نحوه صدور برگ قطعی مالیات عملکرد سال 1403
مزیت اصلی این روش در نحوه رسیدگی به پروندهها است. اگر اظهارنامه مالیاتی کم ریسک شناخته شود، نیازی به پروندهخوانی و مراجعات طولانی نخواهد بود.
در این وضعیت، برگ قطعی مالیات عملکرد سال 1403 آنها بدون رسیدگی صادر خواهد شد. این صدور دقیقاً بر اساس مالیات تعیین شده انجام میشود.
سپس برگ قطعی مالیات عملکرد سال 1403 صادر و به مودی ابلاغ خواهد شد. صاحبان مشاغل گروههای اول، دوم و سوم میتوانند از این سامانه استفاده کنند.
مثال کاربردی: یک کسبوکار انفرادی با میزان فروش و درآمد خالص 22 میلیارد تومان در سال 1403، پس از تایید و تسلیم اظهارنامه پیش فرض در درگاه my.tax.gov.ir، برگ قطعی مالیات عملکرد سال 1403 خود را بدون رسیدگی و بر اساس مالیات تعیین شده دریافت میکند.
روند نهایی ثبت اظهارنامه پیش فرض
تمامی صاحبان مشاغل باید ابتدا حدنصابهای درآمدی خود را بررسی کنند. در صورت دارا بودن شرایط، ورود به درگاه خدمات الکترونیکی الزام قانونی است.
با تایید اطلاعات، فرآیند تسلیم اظهارنامه پیش فرض به پایان میرسد. این اقدام پرونده را در مسیر بدون رسیدگی قرار میدهد.
پرسشهای متداول
آدرس سامانه جهت ثبت اظهارنامه پیش فرض چیست؟
مودیان باید به درگاه خدمات الکترونیکی سازمان امور مالیاتی به نشانی my.tax.gov.ir مراجعه نمایند.
حدنصاب مشاغل انفرادی برای استفاده از این امکان چقدر است؟
میزان فروش و درآمد خالص مشاغل انفرادی برای عملکرد سال 1403 باید بیش از 21 میلیارد و 600 میلیون تومان باشد.
تایید اظهارنامه پیش فرض چه تاثیری بر رسیدگی مالیاتی دارد؟
طبق ماده (97) قانون مالیاتهای مستقیم پرونده کم ریسک تلقی شده و برگ قطعی بدون رسیدگی صادر میشود.
جمعبندی و نتیجهگیری
تسلیم اظهارنامه پیش فرض فرصت ویژهای برای صاحبان مشاغل گروههای اول، دوم و سوم فراهم کرده است. مودیان انفرادی و مشارکتی دارای درآمد بالای حدنصاب تعیینشده در سال 1403 میتوانند با مراجعه به درگاه my.tax.gov.ir اقدام به تایید یا تکمیل آن کنند. این کار موجب صدور برگ قطعی بدون رسیدگی میشود. برای بررسی دقیقتر، منبع و مقررات مربوطه را مطالعه کنید. این محتوا صرفاً جنبه اطلاعرسانی دارد و مرجع نهایی، متن قانون و مقررات سازمان امور مالیاتی است.